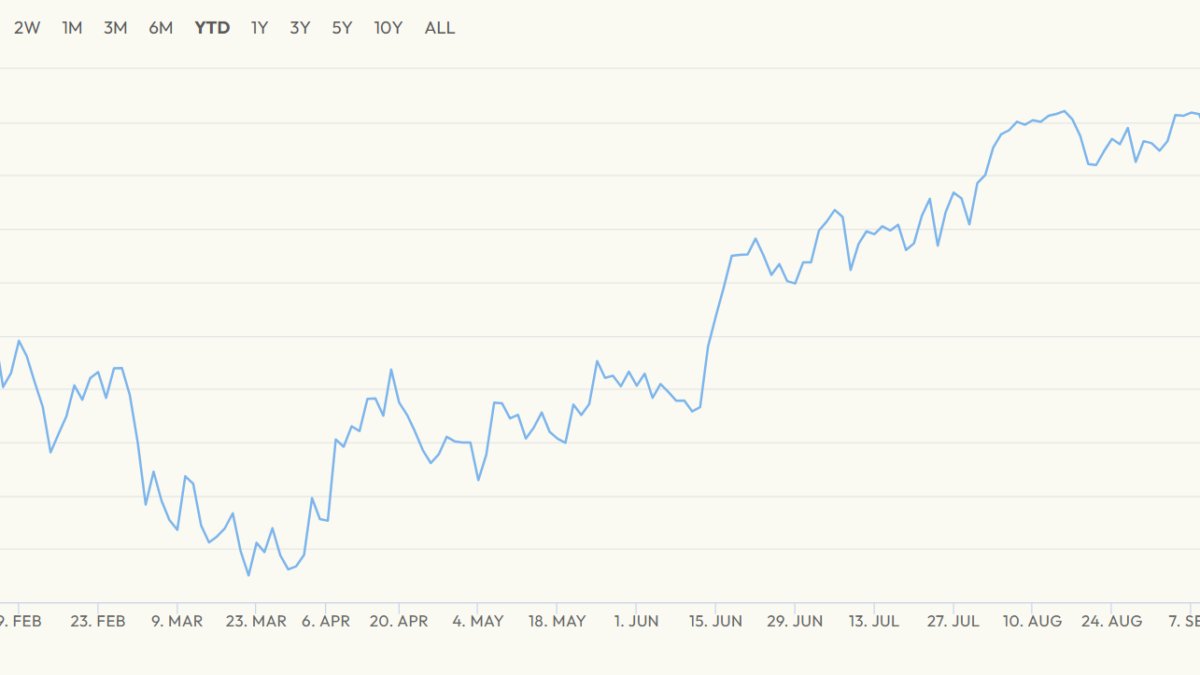
Le banche italiane non temono la crisi economica e continuano a crescere in borsa, registrando un aumento del 18% dell’indice FTSE All Share Banks Italia dall’inizio della guerra tra Stati Uniti e Iran a fine febbraio 2026. Questo incremento è il doppio rispetto all’intero FTSE MIB e analogo a quello dell’Euro Stoxx Banks, che ha visto un rialzo quasi nullo nello stesso periodo per l’Euro Stoxx 600. La resistenza alle voci di crisi si deve a una combinazione di tassi di interesse in aumento e maggiore efficienza gestionale.
Efficienza e ricavi in aumento
I ricavi delle banche europee sono cresciuti del 9% su base annua, mentre i costi sono aumentati solo del 5%. Questa maggiore efficienza si traduce in un calo del rapporto cost-to-income al 47,8%, un indicatore di salute finanziaria positivo. In Italia, i principali gruppi bancari hanno segnato profitti record per 15,5 miliardi di euro, superando la media europea con un cost-to-income ratio che si è ridotto al 37,2%. Il 39% dei ricavi proviene da commissioni, segnando una diversificazione dei redditi che permette alle banche di guadagnare non solo dal credito, ma anche da servizi come consulenza e pagamenti.
La maggiore efficienza gestionale si è tradotta in un calo del rapporto cost-to-income al 47,8%. Questo indica una gestione ottimizzata e una riduzione dei costi operativi, che ha permesso alle banche di incrementare i ricavi senza un aumento proporzionale dei costi. La diversificazione dei ricavi ha ridotto la dipendenza dal credito tradizionale.
Tassi in rialzo e NPL in calo
Dopo anni di interessi azzerati, le banche italiane hanno potuto finanziare imprese e famiglie a tassi più alti, migliorando la remunerazione dei clienti. A giugno 2026, il tasso medio sui prestiti in Italia era del 4,08%, in aumento rispetto al 2,21% di quattro anni prima. Nello stesso periodo, il costo della raccolta complessiva è salito dallo 0,45% allo 0,94%, ma i crediti deteriorati, o NPL, sono rimasti contenuti e persino in calo. Questo indica una maggiore stabilità del settore e una ridotta esposizione al rischio di insolvenza.
Il boom degli utili non è storia di oggi. Sin dal 2022, le banche europee hanno registrato una fase positiva, proprio mentre le economie continentali combattevano contro la crisi dell’energia. La Banca Centrale Europea ha alzato i tassi per contenere l’inflazione, e per chi presta denaro questa è una buona notizia. Le banche hanno guadagnato da questa politica, ma non senza preoccupazioni. Gli analisti avevano inizialmente temuto contraccolpi, ma i sussidi governativi a famiglie e imprese hanno salvato i conti pubblici e indirettamente quelli delle banche.
La combinazione di tassi in rialzo e una gestione efficiente ha permesso alle banche di migliorare i loro margini. Il boom di utili porterà a un record di 228 miliardi di euro in dividendi e buyback per quest’anno. Questo indica una maggiore liquidità e una maggiore fiducia nel mercato. Tuttavia, le banche non stanno rimpiazzare il credito al settore privato con titoli di stato, ma si registra un recupero del primo contestualmente alla ripresa dei secondi nei bilanci bancari. Un segnale di ottimismo, nella speranza che non venga smentito dall’andamento macro nei prossimi mesi.