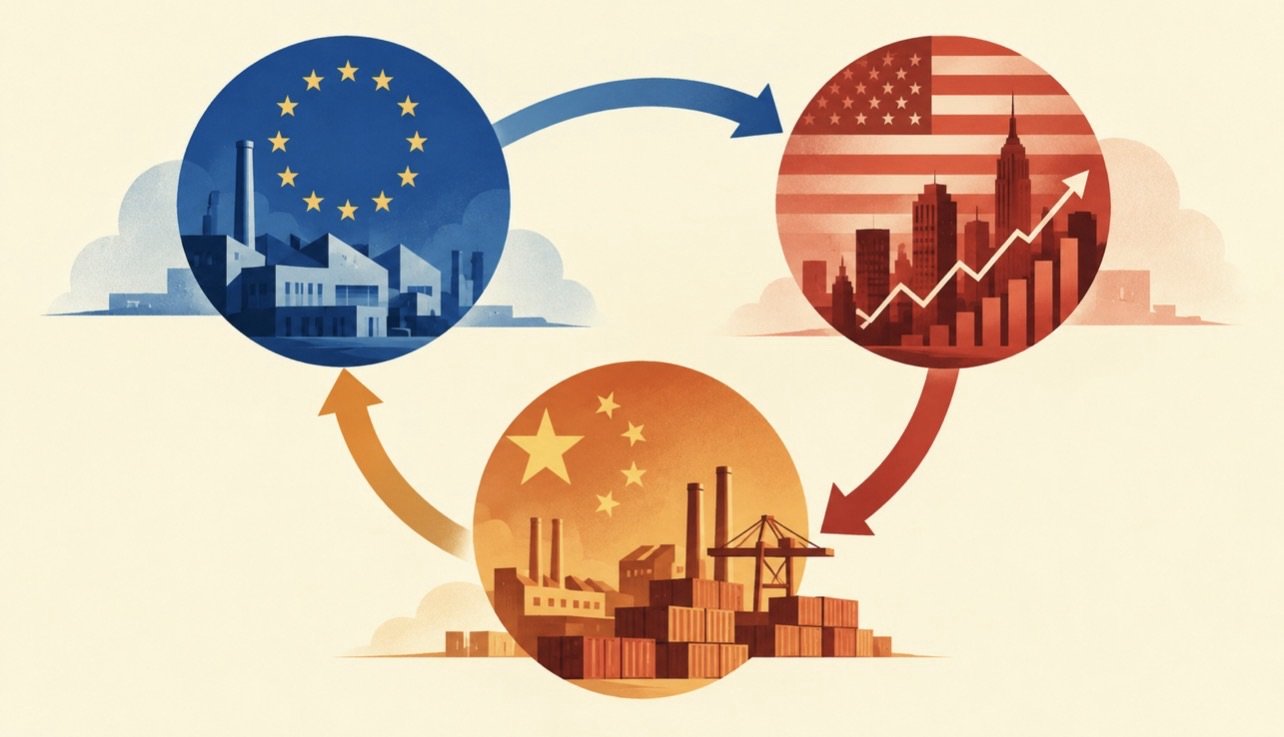
L’Europa accumula risparmio, gli Stati Uniti attraggono capitali, la Cina investe in capacità produttive. Questi tre grandi attori del sistema economico globale si trovano in una situazione di squilibrio, con conseguenze che si fanno sentire a livello industriale e produttivo. Secondo l’analisi della Banca centrale europea, nel 2025 l’Eurozona ha registrato un surplus delle partite correnti di 276 miliardi di euro, contro 416 miliardi nel 2024. Questo surplus, però, non si traduce in un aumento di capacità produttiva, ma in un flusso di capitali verso mercati esteri, in particolare negli Stati Uniti. La domanda americana di merci importate, inoltre, contribuisce a sostenere la macchina industriale cinese, creando un ciclo di dipendenza e crescita non equilibrata.
La finanza americana e il controllo del capitale
La forza finanziaria degli Stati Uniti si basa sulla capacità di attrarre risparmio estero, sostenendo consumi, investimenti e valutazioni delle grandi imprese tecnologiche. Nel 2025, il disavanzo delle partite correnti è stato di 1.120 miliardi di dollari, pari al 3,6% del Pil, secondo il Bureau of Economic Analysis. Questo flusso di capitali, però, non ha portato al recupero dell’intero apparato manifatturiero. Gli investimenti in semiconduttori e nuovi impianti industriali sono cresciuti, ma una parte consistente dei beni e dei componenti continua a essere prodotta altrove. La Cina, a sua volta, sfrutta questa dipendenza per espandere la sua capacità produttiva, alimentata da politiche industriali che favoriscono l’eccesso di offerta in alcuni settori.
La Cina e la sua dipendenza dalle esportazioni
La Cina ha privilegiato per decenni credito, infrastrutture e investimenti manifatturieri, costruendo economie di scala e catene di fornitura integrate. Tuttavia, la domanda interna non assorbe tutta l’offerta, e la crisi immobiliare e l’elevato risparmio delle famiglie frenano i consumi. Secondo il rapporto del Fondo monetario internazionale del febbraio 2026, la debolezza della domanda è collegata all’accresciuta dipendenza dalle esportazioni, con eccessi di offerta in alcuni comparti. L’impatto sull’Europa è misurabile: nel 2025, l’Unione ha importato dalla Cina beni per 559,4 miliardi di euro e ne ha esportati per 199,6 miliardi, accumulando un disavanzo di 359,8 miliardi. Fra le principali importazioni figurano apparecchiature elettriche, macchinari e componenti, che incidono direttamente sulle specializzazioni industriali europee.
Il problema italiano, in particolare, mostra quanto sia insufficiente misurare la solidità economica con le sole esportazioni. Secondo l’Istat, nel 2025 il saldo commerciale è stato positivo per 50,7 miliardi di euro. Tuttavia, la domanda interna debole, con salari reali inferiori del 6,1% rispetto al 2021, crea una situazione di fragilità per le imprese manifatturiere specializzate. Il rapporto Draghi stimava nel 2024 un fabbisogno aggiuntivo di investimenti europei di 750-800 miliardi di euro all’anno. La questione decisiva è come trasformare il risparmio disponibile in impianti, infrastrutture, energia, ricerca e filiere produttive, anziché lasciare che la selezione degli impieghi risponda soltanto ai rendimenti finanziari immediati.
Quando una fabbrica chiude, insieme alla produzione si perdono fornitori, competenze e conoscenze tecniche difficili da ricostruire. È in questa distanza tra valorizzazione finanziaria e continuità produttiva che si misura il problema posto dal triangolo tra Europa, Stati Uniti e Cina. L’analista Nicolas Colin, su The Arden Letter, definisce il fenomeno «il carry trade dell’Occidente contro se stesso», un modello in cui il risparmio europeo alimenta i mercati finanziari statunitensi, mentre la manifattura cinese guadagna terreno sui mercati occidentali. Questo intreccio di incentivi economici finisce per penalizzare chi conserva una grande base industriale senza riuscire a rinnovarla.