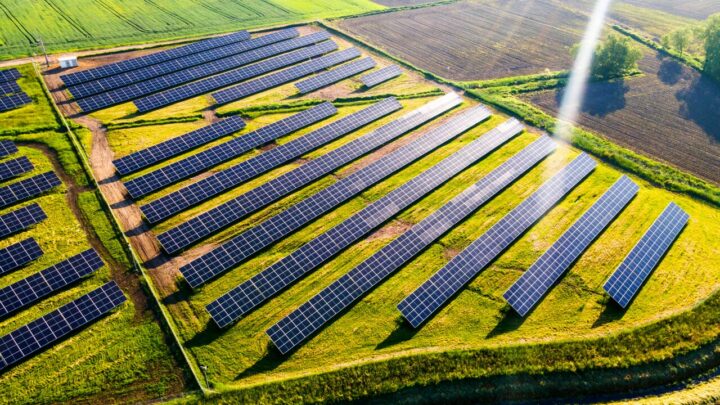
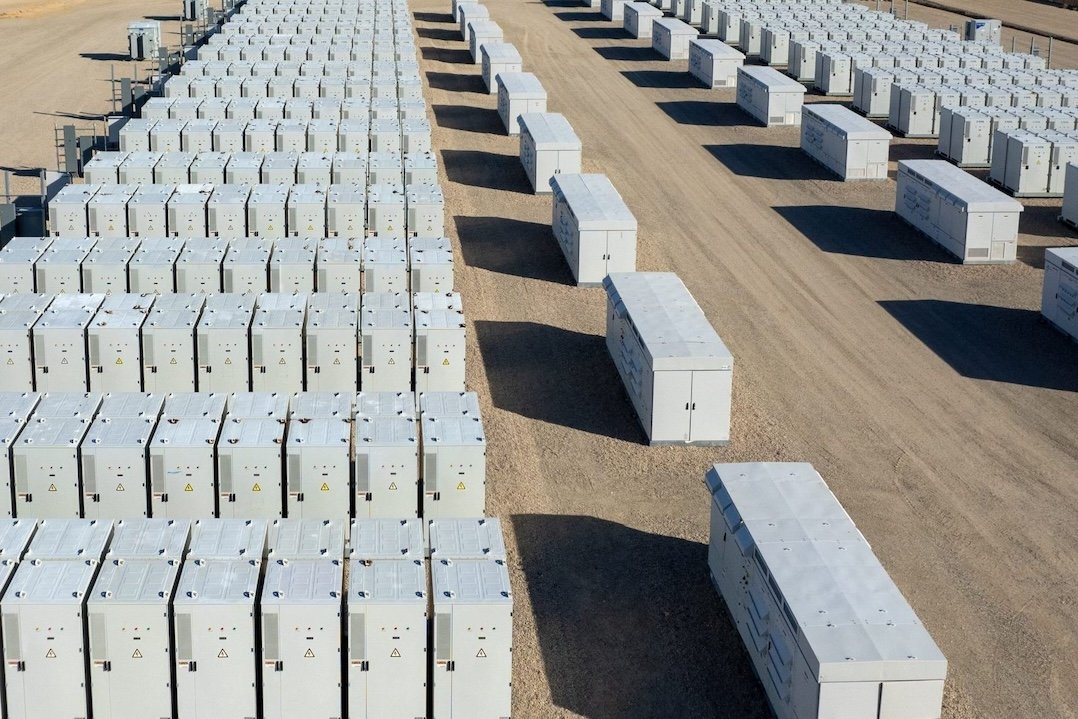
Entro il 2030 l’Italia potrebbe raggiungere 131 GW di potenza rinnovabile installata e avrà bisogno di circa 122 GWh di capacità di accumulo, di cui 72 GWh riconducibili a nuova capacità elettrochimica, per gestire la crescente variabilità della produzione da fotovoltaico ed eolico. Lo studio ‘Rinnovabili, flessibilità ed innovazione: i nuovi modelli di business per produttori e industrie’, realizzato da Agici e presentato alla prima edizione di Ssec, Storage & solar expo conference di Vicenza, ha evidenziato che l’integrazione tra accumulo e consumo rappresenta una soluzione redditizia per il futuro energetico italiano.
Accumuli presso i siti di consumo: un modello di business promettente
Il modello di accumulo presso i siti di consumo, come batterie o pompaggi, si dimostra particolarmente redditizio quando è integrato con i consumi e può svolgere più funzioni. Una batteria installata presso un sito industriale o commerciale raggiunge un ritorno sull’investimento di circa il 6% attraverso la partecipazione al servizio di ex interrompibilità, che remunera la disponibilità a modulare rapidamente i consumi. Considerando anche il servizio di modulazione dei prelievi, il ROI stimato supera il 9%. Questo risultato è dovuto al cosiddetto revenue stacking, cioè la possibilità di combinare sullo stesso impianto più servizi e differenti fonti di ricavo.
La condivisione del terreno, della connessione alla rete e di altre infrastrutture permette di contenere i costi complessivi. Nel modello elaborato da Agici, il costo di investimento della batteria nella configurazione ibrida è inferiore del 15% rispetto al caso stand-alone. L’energia accumulata può inoltre essere venduta nelle ore in cui i prezzi sono più elevati, spostandone l’immissione sul mercato verso i momenti più remunerativi. Il beneficio aumenta al crescere della potenza della batteria e delle opportunità di arbitraggio disponibili.
Un quadro regolatorio più stabile: chiave per l’accelerazione
La crescita degli accumuli dovrà però essere accompagnata da un’evoluzione parallela delle regole e delle infrastrutture. Tra gli interventi prioritari individuati dallo studio figura il completamento della disciplina dei mercati locali gestiti dagli operatori delle reti di distribuzione, con criteri omogenei per l’acquisto dei servizi e un maggiore coordinamento con la rete di trasmissione nazionale. Lo studio Agici sottolinea inoltre la necessità di semplificare l’accesso al mercato per gli aggregatori, i consumatori industriali e le comunità energetiche, riducendo gli ostacoli amministrativi e finanziari.
“Oggi operatori e clienti si muovono in un quadro molto articolato di tecnologie, mercati e meccanismi di remunerazione. Lo studio mostra che il rapporto tra rischio e rendimento non è scontato e che proprio l’integrazione tra accumuli, consumi e produzione rinnovabile può aprire le prospettive più interessanti”, ha commentato Marco Carta, amministratore delegato di Agici. Per trasformare questo potenziale in investimenti serve però un quadro regolatorio più completo e stabile.
Gli impianti rinnovabili sostenuti dal meccanismo incentivante FER X mantengono un profilo di rischio contenuto e buoni livelli di rendimento anche senza i ricavi derivanti dai servizi di flessibilità. La partecipazione al mercato del bilanciamento può aumentare ulteriormente le entrate, ma anche la loro volatilità. La necessità di sviluppare queste soluzioni è destinata ad aumentare insieme alla capacità rinnovabile installata. La prima asta dedicata all’approvvigionamento di lungo termine di nuova capacità di stoccaggio segnala un’accelerazione del mercato italiano, pur evidenziando una forte concentrazione dei progetti. Sono stati assegnati circa 1,5 GW e 10 GWh, distribuiti tra 14 impianti e sette aggiudicatari, per investimenti complessivi stimati in circa un miliardo di euro. Oltre la metà della capacità selezionata è localizzata in Puglia, seguita da Basilicata e Isole.