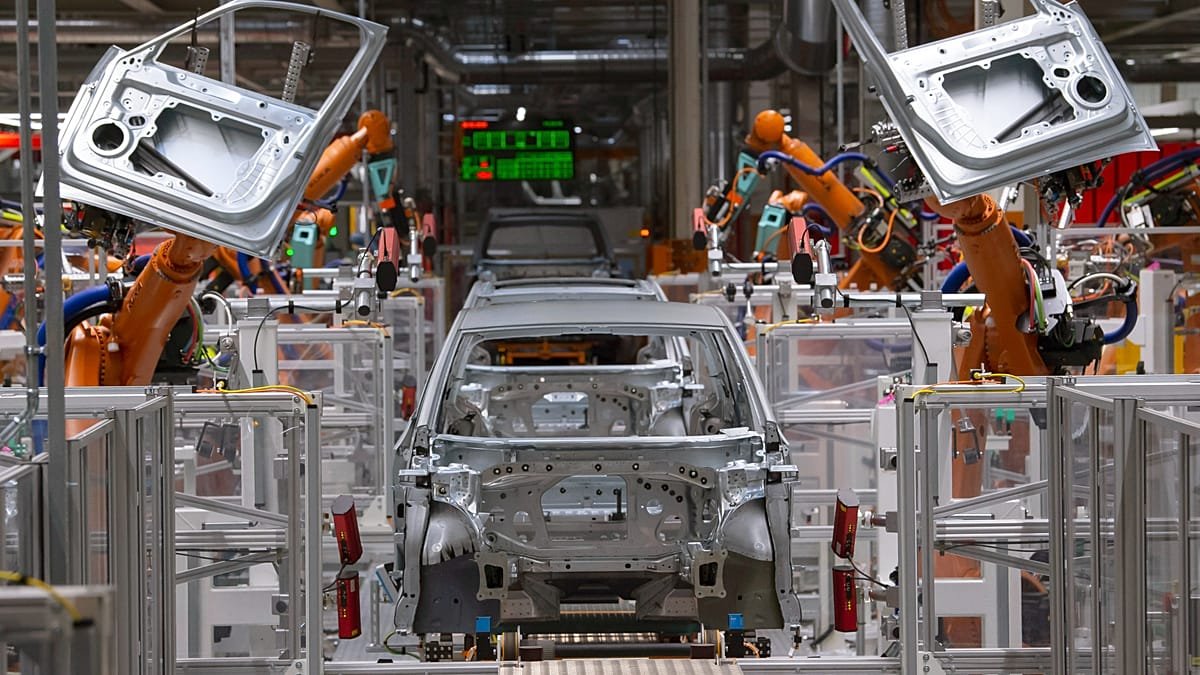
L’industria automobilistica europea si trova in una situazione di crescente concorrenza per materiali e componenti critici, a causa dell’espansione dell’intelligenza artificiale e dei veicoli elettrici. Secondo un nuovo studio condotto da EY su richiesta dell’Associazione dei costruttori europei di automobili (ACEA), le case automobilistiche competono con settori come l’IA, i data center e la difesa per la disponibilità di materiali essenziali. La concentrazione delle forniture in pochi Paesi e la crescente domanda di componenti per veicoli elettrici hanno reso il problema più acuto.
Concorrenza globale per materiali critici
La Cina domina la raffinazione delle terre rare e la produzione di magneti, mentre Taiwan e Corea del Sud sono centri di produzione di chip. Questa dipendenza da pochi fornitori ha reso l’industria automobilistica europea vulnerabile a interruzioni. Cinque elementi risultano particolarmente a rischio: i semiconduttori, il silicio, il tungsteno, i magneti al neodimio-ferro-boro e i cablaggi. La concentrazione dell’offerta ha ottenuto il punteggio più alto, 4,6 su una scala da 1 a 5, indicando un alto rischio per la disponibilità.
La transizione ai veicoli elettrici ha ampliato la concorrenza per questi materiali. Secondo lo studio, il passaggio ai veicoli elettrici aumenta di circa il 15% la competizione con altri settori per gli stessi materiali e componenti critici. Le case automobilistiche sono spesso clienti relativamente piccoli in questi mercati: rappresentano il 17% della domanda finale di semiconduttori e appena il 3% di quella di gallio, metallo usato nell’elettronica di potenza e nei radar.
La maggiore concorrenza e le catene di approvvigionamento concentrate stanno spingendo i prezzi verso l’alto.
Le sfide della logistica e della capacità di produzione
La principale sfida per l’Europa non riguarda solo l’accesso alle materie prime, ma anche la mancanza di capacità di lavorazione, fornitori qualificati e competenze specialistiche. “Queste capacità non possono essere costruite in uno o due anni”, ha dichiarato Zdeněk Dušek, partner per la consulenza nel settore automotive di EY Repubblica Ceca. Le ambizioni di guida autonoma aumentano ulteriormente la pressione, perché le funzioni autonome accrescono la dipendenza da chip, sensori, gallio e germanio. Volkswagen ha ad esempio stretto una partnership con Uber per mettere su strada una flotta di microvan autonomi e completamente elettrici “ID. Buzz AD”, con corse sulla piattaforma Uber previste a Los Angeles alla fine del 2026, per poi raggiungere migliaia di veicoli.
Il momento di agire è prima della prossima crisi di approvvigionamento, non durante.
Lo studio sottolinea che una piena autosufficienza non è realistica e raccomanda all’Europa di accelerare le autorizzazioni e i processi di qualificazione, indirizzare gli investimenti verso i colli di bottiglia più stretti, diversificare fornitori e rotte logistiche, monitorare più da vicino le catene di fornitura e garantire agli investitori privati una visibilità di lungo periodo sulla domanda. “Non si tratta solo di gestione del rischio. È una questione di tutela della forza industriale dell’Europa”, ha sottolineato Sigrid de Vries, direttrice generale di ACEA. Con nuovi impianti che richiedono anni per entrare in funzione, l’industria europea deve prepararsi a un futuro in cui la concorrenza per materiali critici sarà sempre più intensa.